【保険代理店業務_H】経営管理・バックオフィス(Corporate Infrastructure)
今回は保険代理店業務のうち、「H.経営管理・バックオフィス(Corporate Infrastructure)」について説明します。経営管理・バックオフィスは、代理店の経営状態、収益、資金、外部委託先、IT基盤などを管理し、事業を安定的に継続・発展させるための業務領域です。顧客への保険相談や契約手続きのように表から見えやすい業務ではありませんが、代理店が企業として存続し、顧客対応を継続するために欠かせない機能です。
保険代理店の主な収益は、保険会社から支払われる代理店手数料です。一方、顧客から領収した保険料は代理店自身の売上ではなく、保険会社へ精算すべき資金です。そのため、契約実績、手数料、保険料、会計上の売上を混同せず、それぞれを正確に管理する必要があります。また、代理店業務では顧客・契約情報を取り扱い、複数の保険会社や外部事業者、システムと連携します。事業規模が拡大するほど、外部委託先やITに依存する範囲も広がるため、平常時の効率だけでなく、情報漏えい、システム障害、災害などを想定した管理が重要になります
経営管理・バックオフィスは、以下の7つの業務領域で構成されます。
H-1 経営計画管理(Business Planning)
H-2 営業実績管理(Sales Performance Management)
H-3 手数料管理(Commission Management)
H-4 保険料精算(Premium Settlement)
H-5 経理・財務管理(Finance and Accounting)
H-6 委託先管理(Outsourcing Management)
H-7 IT・事業継続管理(IT and Business Continuity Management)
前回説明した「G.代理店内部管理」が募集人・人事・組織・拠点を整備する業務であるのに対し、Hは代理店全体の経営と業務基盤を管理する領域です。ただし、人員計画、営業報酬、権限、情報管理など、両領域が連携して行う業務もあります。本記事では、代理店という事業を経営・運営する立場から整理します。

H-1 経営計画管理(Business Planning)
経営計画管理は、代理店の経営方針や事業計画を定め、売上・利益、取扱分野、人員・拠点、予算などの目標と実行計画を管理する業務です。保険代理店の経営環境は、人口・世帯構成、企業活動、自然災害、顧客ニーズ、保険商品の改定、保険会社の販売方針や手数料制度などの影響を受けます。また、保有契約から継続的に得られる収益と、新契約・更改による収益では性質が異なるため、将来の収益と業務量を見通して計画を立てる必要があります。A-1の営業企画が、対象顧客、重点商品、営業施策などの具体的な営業活動を設計するのに対し、経営計画管理では、代理店全体の売上・利益、人員、店舗、投資、資金などを含めて事業の方向性を定めます。
H-1-1 経営方針・事業計画の策定
代理店がどのような顧客に、どのような価値を提供し、どのように成長するかという経営方針を定めます。その方針に基づき、新規顧客の獲得、既契約者への対応、取扱分野の拡大、拠点展開、業務品質の向上など、中期・年度の事業計画を策定します。
H-1-2 売上・利益目標の設定
代理店手数料などの売上と、人件費、店舗費、広告費、システム費などの費用を見積もり、売上・利益目標を設定します。単に新契約件数を増やすだけでなく、保有契約の継続、募集品質、顧客対応に必要なコストも踏まえ、持続可能な目標とします。
H-1-3 保険会社・保険種目別戦略の策定
生命保険、損害保険、第三分野などの保険分野や、取扱保険会社・商品ごとに、顧客ニーズ、収益性、成長性、業務負荷などを分析し、重点領域を定めます。乗合代理店では、特定の保険会社・商品へ過度に依存していないかも確認します。
H-1-4 店舗・人員計画の策定
事業計画と予想される業務量に基づいて、必要な募集人、事務担当者、管理担当者の人数と配置を計画します。店舗・営業拠点の新設、統合、移転、営業時間なども検討し、G-5の採用・配置やG-6の組織・拠点管理へ具体化します。
H-1-5 予算の策定
売上・費用・投資・資金繰りの見込みを年度予算として整理します。営業施策、採用・教育、店舗、システム、外部委託などに必要な費用を部門・用途別に見積もり、優先順位を付けて経営資源を配分します。
H-1-6 計画と実績の差異分析
売上、利益、契約件数、費用、人員などの実績を計画と比較し、差異の原因を分析します。新契約の減少、解約・失効の増加、手数料率の変更、採用の遅れ、費用の増加など、どの要因が計画に影響したかを明らかにします。
H-1-7 経営課題・改善施策の管理
差異分析や経営会議、営業現場からの報告などを通じて経営課題を抽出し、改善施策、責任者、期限、目標を設定します。施策の進捗と効果を継続的に確認し、必要に応じて計画や資源配分を見直します。
業務の特徴と難しさ
将来収益と将来業務量を同時に考える
保有契約が増えると継続手数料が期待できる一方、契約保全、更改、事故受付、顧客照会などの業務も増加します。契約獲得だけでなく、将来の顧客対応を維持できる人員・体制を含めて計画する必要があります。
保険会社の制度変更が経営へ影響する
商品改定、販売停止、手数料体系、代理店評価基準などの変更は、代理店の売上や営業方針に影響します。特定の保険会社や商品だけに依存せず、変化に対応できる事業構造を検討することが重要です。
営業成長と業務品質の両立が必要となる
売上・件数だけを優先すると、募集人教育、契約後の顧客対応、コンプライアンスなどが追いつかなくなるおそれがあります。収益目標とともに、継続率、苦情、不備、顧客対応などの品質も経営計画へ組み込みます。


H-2 営業実績管理(Sales Performance Management)
営業実績管理は、新契約、保有契約、保険料、手数料、営業活動などの実績を集計・分析し、代理店の営業状況を把握する業務です。保険代理店の営業実績は、契約件数や保険料だけでは十分に評価できません。新契約を獲得していても、早期解約や失効が多ければ顧客基盤は安定せず、将来の手数料収入にも影響します。また、面談や提案の件数だけでなく、それが成約や契約継続につながっているかを確認する必要があります。そのため、保険会社、商品、拠点、募集人などの単位で実績を把握し、結果指標と活動指標、収益指標と品質指標を組み合わせて分析します。
H-2-1 新契約実績の集計
新たに成立・計上された契約について、契約件数、保険料、保険金額、手数料などを集計します。申込件数と成立件数を区別し、不備、引受不可、申込撤回なども確認して、新契約業務の実態を把握します。
H-2-2 保有契約の管理
代理店が取り扱う有効契約について、契約件数、保険料、契約者数などを集計し、保有契約の規模と構成を把握します。新契約だけでなく、満期、解約、失効などによる増減も確認し、顧客基盤が維持・拡大しているかを分析します。
H-2-3 保険会社・商品別実績の管理
保険会社、保険分野、商品、保険種目ごとに、新契約、保有契約、保険料、手数料などを集計します。取扱実績の偏り、商品の成長・縮小、販売停止・改定の影響などを把握し、経営計画や商品ラインナップの見直しに活用します。
H-2-4 拠点・募集人別実績の管理
店舗・営業拠点、部門、募集人ごとに営業実績を集計します。単純な順位付けだけでなく、担当顧客、地域、経験、取扱商品などの違いを踏まえて比較し、教育、支援、人員配置、目標設定へつなげます。
H-2-5 更改率・継続率の管理
満期を迎えた契約が更改された割合や、契約が一定期間継続している割合を管理します。未更改や継続率低下の原因を、顧客との接触状況、保険料、商品内容、対応品質などの観点から分析し、D-3の満期・更改管理やD-6のアフターフォローを改善します。
H-2-6 解約率・失効率の管理
解約・失効した契約の件数、割合、発生時期、理由を管理します。早期解約、保険料未払い、他社への切替え、顧客事情などを区別し、募集時の意向把握、商品提案、契約後のフォローに課題がないかを確認します。
H-2-7 営業活動量・成約率の管理
問い合わせ、面談、提案、見積り、申込みなどの活動件数を把握し、各段階から次の段階へ進んだ割合や成約率を管理します。結果だけでなく営業プロセスを可視化し、案件が滞留している工程や、支援が必要な募集人を特定します。
H-2-8 KPIの分析・報告
経営目標の達成状況を確認するため、収益、契約の継続、営業活動、業務品質などから重要な指標を選定し、経営層や各部門へ報告します。指標の増減だけでなく、原因、課題、必要な対応を整理し、次の意思決定につなげます。
業務の特徴と難しさ
結果指標だけでは原因が分からない
売上や契約件数は重要ですが、それだけでは実績が増減した理由を把握できません。面談・提案などの活動量、成約率、更改率、解約率などを組み合わせ、営業プロセス全体を確認する必要があります。
数字の定義を統一する必要がある
申込と成立、契約件数と顧客数、年換算保険料と収入保険料など、似た指標でも意味は異なります。保険会社や商品ごとにデータ形式が異なる場合もあるため、集計基準と計上時点を統一します。
実績と品質をバランスよく評価する
売上・件数だけで募集人や拠点を評価すると、短期的な販売を優先する誘因となる可能性があります。継続率、苦情、不備、顧客対応なども確認し、収益成長と顧客本位の業務品質を両立させます。


H-3 手数料管理(Commission Management)
手数料管理は、保険会社から代理店へ支払われる代理店手数料の条件・明細・計算結果を確認し、代理店の収益として管理する業務です。代理店手数料の体系は、生命保険・損害保険の違いに加え、保険会社、商品、契約年度、保険料の払込方法、代理店評価などによって異なります。新契約時に支払われる手数料、契約継続に応じて支払われる手数料、業務品質などの評価に応じて変動する手数料などがあり、制度改定によって将来収益が変化する場合もあります。そのため、保険会社から受領した明細をそのまま会計へ計上するだけでなく、契約実績や適用条件と照合し、未収・過不足・取消しに伴う調整などを確認します。
H-3-1 保険会社別手数料体系の管理
保険会社・商品ごとの手数料率、計算方法、支払時期、継続条件、代理店評価による変動条件などを管理します。制度改定が行われた場合は、適用開始日と対象契約を確認し、収益計画や募集人への報酬制度への影響を把握します。
H-3-2 契約別手数料の確認
契約ごとに、保険商品、保険料、契約日、払込方法、取扱者などを確認し、適用される手数料条件を特定します。共同募集や紹介案件では、関係者の役割と配分条件も確認します。
H-3-3 手数料明細の取り込み
保険会社から提供される手数料明細を受領し、代理店内の管理資料やシステムへ取り込みます。保険会社ごとに明細の項目、ファイル形式、対象期間が異なる場合は、統一した管理項目へ変換します。
H-3-4 手数料計算結果の照合
手数料明細を契約実績や手数料体系と照合し、対象契約、料率、支払額、調整額が正しいかを確認します。取消し、解約、失効、契約内容の変更などに伴う戻入・差引きも確認します。
H-3-5 未収・過不足の確認
支払予定であるにもかかわらず計上されていない手数料や、想定額との差異、重複・過払いなどを確認します。差異がある場合は、契約の計上状況、適用条件、データ連携などを調査し、必要に応じて保険会社へ照会します。
H-3-6 募集人・提携先への手数料配分
代理店が受け取った手数料をもとに、社内規程や提携契約に従って、募集人、紹介元、共同募集先などへの配分額を算定します。H-3では配分の原資と契約別実績を管理し、募集人への給与・歩合としての支給はG-5の人事・労務管理と連携します。
H-3-7 手数料収入の分析
保険会社、商品、拠点、募集人、契約年度などの単位で手数料収入を分析します。新契約時の収入と継続的な収入を区別し、将来の収益見込み、収益の偏り、商品・顧客対応に要する費用とのバランスを確認します。
H-3-8 手数料制度変更への対応
保険会社から手数料率、評価項目、支払条件などの変更通知を受けた場合に、対象契約、収益、営業計画、報酬制度への影響を確認します。変更内容を経営層や関係部門へ共有し、必要に応じて予算・計画を見直します。
業務の特徴と難しさ
保険会社・商品・契約年度によって条件が異なる
乗合代理店では複数の手数料体系を管理し、過去の契約には旧制度が適用される場合もあります。どの契約にどの条件が適用されるかを正確に判定することが重要です。
契約の異動が後日の手数料へ影響する
解約、失効、保険料変更、契約取消しなどによって、すでに支払われた手数料の調整が発生する場合があります。支払月の明細だけでなく、元となる契約と過去の支払履歴を追跡できるようにします。
収益性と顧客本位を混同しない
手数料は重要な経営情報ですが、個別顧客への商品選定は顧客の意向と必要性に基づいて行う必要があります。手数料の高低が比較推奨や募集人評価を不適切に左右しないよう、Fの利益相反管理と連携します。

H-4 保険料精算(Premium Settlement)
保険料精算は、代理店が取り扱う契約について領収・管理した保険料を、契約データや入金データと照合し、保険会社へ送金・報告する業務です。保険料の支払方法は、口座振替、クレジットカード、振込み、団体の給与控除などさまざまであり、代理店が直接保険料を領収しない契約もあります。代理店が保険料を取り扱う場合には、その資金を代理店自身の売上や運転資金と混同せず、保険会社の定める方法・期限に従って管理・精算します。D-4の保険料収納管理が、顧客ごとの入金状況を確認し、未入金の顧客へ案内・督促する現場業務であるのに対し、H-4では代理店全体として契約データと入金を照合し、保険会社との資金精算を完了させます。
H-4-1 代理店扱保険料の収納
代理店が保険料を領収・管理する契約について、受領日、金額、契約、支払者、支払方法などを記録します。保険料を代理店自身の資金と区分し、領収証や入金記録を保管して、資金の動きを確認できるようにします。
H-4-2 保険会社への保険料精算
領収した保険料を所定の締切り・方法に従って集計し、保険会社へ送金・報告します。送金額、対象契約、精算期間を確認し、保険会社側で精算処理が完了したことまで管理します。
H-4-3 契約データと入金データの突合(会社単位・月次)
代理店内の契約データ、顧客からの入金、保険会社の請求・収納データを会社単位・精算期間単位で突合します。契約番号、保険料、入金日、支払方法などを照合し、未一致となった明細を抽出します。
H-4-4 未収・過収保険料の管理
契約上必要な保険料が入金されていない未収や、必要額を超えて入金された過収を把握します。顧客・契約・保険会社ごとに原因と対応状況を管理し、D-4の顧客連絡や、保険会社への確認と連携して解消します。
H-4-5 返戻保険料の確認
解約、契約内容変更、取消しなどにより顧客へ返還される保険料について、対象契約、返戻額、返金方法、処理状況を確認します。代理店が返金手続きに関与する場合は、保険会社の指示に従い、誤送金や二重返金を防止します。
H-4-6 団体契約の給与控除・チェックオフ
企業・団体が加入者の給与などから保険料を控除して一括送金する契約について、加入者別の保険料、異動情報、控除額、団体からの入金額を照合します。入退社、休職、保険料変更などを反映し、差額が生じた場合は団体や保険会社と調整します。
H-4-7 精算差異の調査・解消
契約データ、入金データ、送金額、保険会社の精算結果に差異がある場合に、その原因を調査します。契約番号の誤り、計上時期のずれ、金額相違、重複入金、異動未反映などを特定し、訂正・追加送金・返金などを行います。
業務の特徴と難しさ
顧客別管理と代理店全体の精算をつなぐ
顧客単位では入金済みでも、契約との紐付けや保険会社への送金が完了していなければ精算は終わりません。D-4の現場管理とH-4の経理的な精算を連携させる必要があります。
保険料と代理店収益を明確に区分する
代理店が領収した保険料と、代理店が収益として受け取る手数料は性質が異なります。資金、帳簿、会計処理を区分し、保険料の流用や精算遅延を防止します。
締切りと正確性の両方が求められる
保険料精算には保険会社ごとの締切りがあり、遅延は契約や顧客への影響につながる可能性があります。一方、処理を急ぐあまり誤った契約へ充当しないよう、照合と承認を確実に行う必要があります。

H-5 経理・財務管理(Finance and Accounting)
経理・財務管理は、代理店の売上・費用、請求・支払、資金繰り、決算、税務などを管理し、経営状態を会計・財務の面から把握する業務です。この領域は一般企業にも共通しますが、保険代理店では、保険会社から受け取る代理店手数料が主な売上となる一方、代理店が一時的に取り扱う保険料は自社の売上ではないという点に注意が必要です。また、手数料の支払時期と、人件費・店舗費などの支出時期が一致しない場合もあるため、利益だけでなく資金繰りを管理します。
H-5-1 売上・費用の計上
代理店手数料、各種サービス収入などの売上と、人件費、賃借料、広告費、交通費、研修費、システム利用料、外部委託費などの費用を適切な時期・勘定科目で計上します。契約実績、手数料明細、請求書などの根拠資料と会計記録を照合します。
H-5-2 請求書・支払管理
取引先への請求書発行、取引先から受領した請求書の確認、支払承認、振込みなどを行います。支払先、金額、支払期日、契約内容を確認し、二重払いや架空請求、不正な振込先変更を防止します。
H-5-3 資金繰り管理
預金残高、売上の入金予定、給与・経費・税金などの支払予定を把握し、必要な資金を確保します。手数料収入の変動や大口支出を見込み、月次・中期の資金繰り表を作成して資金不足を防ぎます。
H-5-4 月次・年次決算
月次・年次で売上、費用、資産、負債を集計し、損益計算書や貸借対照表などを作成します。未収手数料、未払費用、減価償却などの決算整理を行い、経営状況を正しく把握できる状態にします。
H-5-5 税務申告
法人税、所得税、消費税、地方税などについて、会計記録と税法に基づいて申告・納付します。税理士などの外部専門家へ依頼する場合も、必要資料を準備し、申告内容と納付期限を代理店自身で確認します。
H-5-6 財務状況の分析
売上高、利益、費用構造、現預金、借入金などを分析し、収益性、安全性、資金余力を確認します。保険会社・商品別の収益情報や将来の手数料見込みも踏まえ、採用、出店、IT投資などの判断に活用します。
H-5-7 経営指標の管理
売上高利益率、人件費率、固定費、資金残高など、代理店経営を管理するための指標を設定し、継続的に確認します。営業KPIと財務指標を結び付け、契約や手数料の増加が最終的な利益・資金へどのように反映されているかを把握します。
業務の特徴と難しさ
契約実績・手数料・売上は同じではない
契約が成立した時点、保険会社が手数料を計算する時点、代理店が会計上の売上として認識する時点が異なる場合があります。それぞれの数字の目的と基準を明確にし、整合性を確認します。
利益が出ていても資金不足は起こり得る
売上の計上と実際の入金、費用の発生と支払いには時期の差があります。損益だけで判断せず、手数料の入金予定と支出予定を踏まえて現預金を管理する必要があります。
保険料を自社の会計と混同しない
代理店が顧客から領収した保険料は、代理店の売上ではありません。H-4の保険料精算とH-5の会計処理の役割を分け、代理店の資金・収益と明確に区分します。

H-6 委託先管理(Outsourcing Management)
委託先管理は、代理店業務の一部を外部事業者へ委託する場合に、委託先の選定、契約、業務実施、品質・情報管理、監査、契約終了までを管理する業務です。代理店では、書類の印刷・発送、データ入力、コールセンター、システム運用、クラウドサービス、廃棄、会計・労務など、さまざまな業務を外部事業者に委託することがあります。外部委託によって専門性や効率性を高められる一方、委託先で業務停止や情報漏えいが発生すれば、代理店の顧客・業務にも影響します。業務を委託しても、委託元である代理店の管理責任まで委託できるわけではありません。委託先任せにせず、委託業務の内容とリスクを把握し、再委託先を含めて必要な監督を行います。また、保険募集に該当する行為を外部へ任せる場合は、法令上認められる範囲かを事前に確認する必要があります。
H-6-1 委託先の選定・審査
委託候補先について、業務遂行能力、実績、人員・組織、財務状況、法令遵守、情報セキュリティ、事業継続体制などを審査します。取り扱う顧客情報の種類や業務の重要度に応じて審査項目を設定し、価格だけで選定しないようにします。
H-6-2 委託契約の締結
対象業務、契約期間、委託料、秘密保持、個人情報、安全管理、再委託、事故報告、監査、損害賠償、契約終了時の対応などを委託契約で定めます。保険会社の承認・報告が必要となる委託については、所定の手続きも行います。
H-6-3 委託業務・責任範囲の明確化
代理店と委託先のどちらが、どの工程・判断・顧客対応に責任を持つかを明確にします。委託先が行える作業と行ってはならない行為、代理店による承認が必要な処理、問題発生時の連絡経路を業務手順へ落とし込みます。
H-6-4 個人情報・セキュリティ管理状況の確認
委託先におけるアクセス制御、端末・ネットワーク、データの保管・送信・廃棄、従業員教育、インシデント対応などを確認します。再委託がある場合は、再委託先と取り扱う情報、管理方法を把握します。
H-6-5 委託業務の品質・実績管理
処理件数、納期、正確性、問い合わせ、障害、苦情などの実績を定期的に確認し、契約で定めたサービス水準や業務要件を満たしているかを評価します。数値だけでなく、重要な誤りや顧客影響の有無も確認します。
H-6-6 委託先への監査・改善指導
報告書、質問票、証跡、面談、必要に応じた現地確認などにより、委託業務と管理状況を点検します。問題が発見された場合は、原因、改善策、責任者、期限を明確にし、改善完了と効果を確認します。
H-6-7 契約更新・終了管理
契約更新時に、業務実績、品質、事故、セキュリティ、費用、事業継続性などを評価し、継続の可否や条件を見直します。契約終了時には、業務の引き継ぎ、アカウント停止、貸与物の返却、顧客情報・データの返却または消去を確認します。
業務の特徴と難しさ
委託しても管理責任は残る
委託先で発生した誤処理や情報漏えいであっても、顧客にとっては代理店のサービス上の問題です。代理店内に委託業務を理解する担当者を置き、実施状況を継続的に確認します。
再委託を含めて把握する必要がある
委託先が業務の一部を別の事業者へ再委託すると、代理店から実際の作業場所や管理状況が見えにくくなります。再委託の条件、承認、情報の範囲、監督方法を契約と運用の両面で管理します。
F-5の顧客情報管理と役割が重なる
H-6は、委託先の選定から契約、業務品質、監査、終了までのライフサイクル全体を管理します。F-5は、そのうち個人情報保護の観点から委託先の情報取扱状況を点検する業務です。両方の結果を共有し、重複や点検漏れを防ぎます。
H-7 IT・事業継続管理(IT and Business Continuity Management)
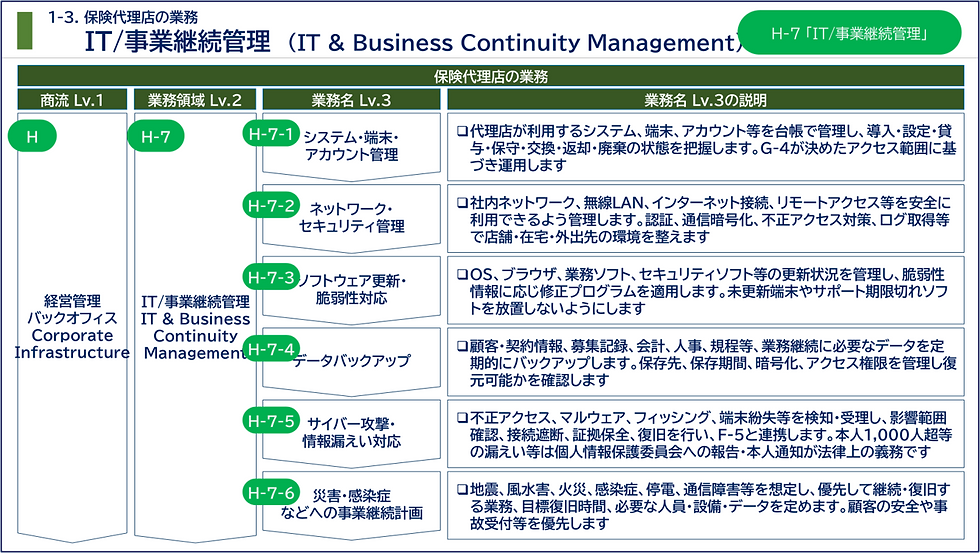
IT・事業継続管理は、代理店業務で使用するシステム、端末、ネットワーク、データなどを安全・安定的に利用できる状態に保ち、障害・災害・サイバー攻撃などが発生した場合にも重要業務を継続・復旧するための業務です。保険代理店では、自社の顧客・契約管理システムに加え、保険会社の代理店システム、電子申込、メール、クラウドサービスなどを利用します。複数のシステムを日常的に使用するため、一つの障害やアカウント停止が、申込み、契約照会、更改、事故受付などへ影響する可能性があります。ITの管理をシステム会社へ委託している場合でも、どの業務がどのシステムに依存し、停止したときにどのように代替するかは、代理店自身が把握する必要があります。技術対策だけでなく、連絡、顧客案内、手作業への切替え、復旧後の確認まで含めて管理します。
H-7-1 システム・端末・アカウント管理
代理店が利用するシステム、パソコン、スマートフォン、周辺機器、アカウントなどを台帳で管理します。導入、設定、貸与、保守、交換、返却、廃棄までの状態を把握します。G-4が利用者の職務に応じてアクセス範囲を決定するのに対し、H-7ではその決定に基づいてIT資産とアカウントを運用します。
H-7-2 ネットワーク・セキュリティ管理
社内ネットワーク、無線LAN、インターネット接続、リモートアクセスなどを安全に利用できるよう管理します。認証、通信の暗号化、不正アクセス対策、ログの取得などを行い、店舗・在宅・外出先のそれぞれで顧客情報を適切に取り扱える環境を整えます。
H-7-3 ソフトウェア更新・脆弱性対応
OS、ブラウザ、業務ソフト、セキュリティソフトなどの更新状況を管理し、脆弱性情報に応じて修正プログラムを適用します。更新による業務システムへの影響を確認しながら、未更新の端末やサポート期限を過ぎたソフトウェアを放置しないようにします。
H-7-4 データバックアップ
顧客・契約情報、募集記録、会計、人事、規程など、業務継続に必要なデータを特定し、定期的にバックアップします。バックアップ先、保存期間、暗号化、アクセス権限を管理し、実際にデータを復元できるかを確認します。
H-7-5 サイバー攻撃・情報漏えい対応
不正アクセス、マルウェア、ランサムウェア、フィッシング、端末紛失などを検知・受理し、影響範囲の確認、接続遮断、証拠保全、復旧を行います。顧客、保険会社、委託先、関係機関への連絡・報告が必要かを判断し、F-5の情報漏えい対応と連携します。
H-7-6 災害・感染症などへの事業継続計画
地震、風水害、火災、感染症、停電、通信障害などを想定し、優先して継続・復旧する業務、目標復旧時間、必要な人員・設備・データを定めます。顧客の安全や事故受付など、緊急性の高い業務を優先します。
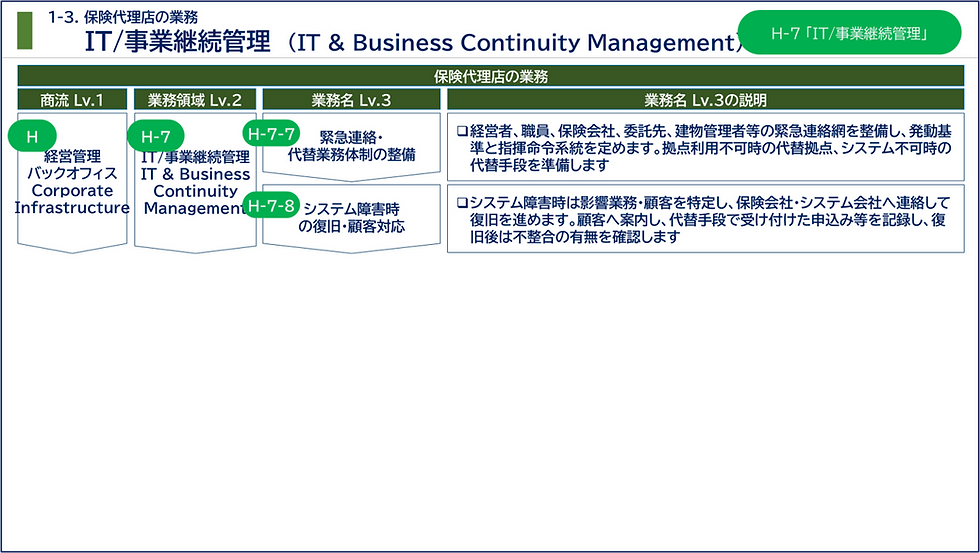
H-7-7 緊急連絡・代替業務体制の整備
経営者、職員、保険会社、委託先、建物管理者などの緊急連絡網を整備し、発動基準と指揮命令系統を定めます。拠点が利用できない場合の在宅勤務・代替拠点、システムが利用できない場合の電話・書面・手作業など、代替手段を準備します。
H-7-8 システム障害時の復旧・顧客対応
システム障害が発生した場合に、影響を受ける業務・顧客を特定し、保険会社・システム会社へ連絡して復旧を進めます。顧客へ必要な案内を行い、代替手段で受け付けた申込み、変更、事故連絡などを記録します。復旧後は、未処理・二重処理・データ不整合がないかを確認します。
業務の特徴と難しさ
複数の保険会社・サービスへ依存する
乗合代理店では、自社だけでなく複数の保険会社やクラウド事業者のシステムを利用します。代理店だけでは復旧できない障害もあるため、連絡先、代替手順、顧客への案内方法を事前に定めます。
セキュリティと利便性の両立が必要となる
募集人は店舗外や顧客先でも業務を行うため、情報への迅速なアクセスが求められます。一方で、端末紛失、誤送信、不正アクセスのリスクもあるため、業務実態に即した認証・端末・データ管理が必要です。
計画は訓練しなければ機能しない
事業継続計画や障害対応手順を作成しても、連絡先が古い、バックアップを復元できない、代替手段を職員が知らない状態では機能しません。定期的な訓練・復旧確認を行い、その結果を計画へ反映します。
まとめ
経営管理・バックオフィスは、保険代理店を企業として安定的に運営し、顧客へのサービスを継続するための業務です。経営計画と営業実績を結び付け、代理店手数料という収益と、保険会社へ精算する保険料を区別し、会計・資金を正確に管理することが経営の基礎となります。また、外部委託やITの利用が拡大するほど、代理店の業務は自社の人員・拠点だけでは完結しなくなります。委託先やシステムへ業務を任せる場合も、代理店自身が業務内容、顧客情報、障害時の影響を把握し、監督・復旧できる体制を維持することが重要です。
これまで説明してきたAからEまでの顧客に直接関わる業務と、F・Gの募集管理・内部管理は、Hの経営・収益・業務基盤があって初めて継続できます。一方、Hの目標や効率化が、顧客本位の募集や適切な顧客対応を損なわないよう、収益と品質を一体として管理する必要があります。
以上で、保険代理店業務を構成する「A.営業企画・マーケティング」から「H.経営管理・バックオフィス」までの説明は終了です。保険代理店の業務は、保険商品を販売する募集業務だけでなく、契約後の顧客支援、募集品質の管理、人員・組織の整備、そして事業を支える経営管理まで、幅広い業務によって成り立っています。


コメント