少額短期保険事業(損害保険との違い)
「ペット保険」「自転車保険」「孤独死保険」——こうした耳慣れない保険商品の多くは、「少額短期保険(ミニ保険)」という仕組みで提供されています。2006年に誕生したこの制度は、大手損保がカバーしきれなかった生活の隙間リスクを埋める存在として、2025年時点で120社以上が参入する市場へと成長しました。

1. 少額短期保険とは
少額短期保険業とは、保険金額が少額かつ保険期間が短い、掛け捨て型の保障性保険のみを取り扱う事業です。保険業法に基づき、2006年に「少額短期保険業者」という新たな業態として制度化されました。
通常の損害保険会社や生命保険会社になるには、数十億円規模の資本金や高いハードルの参入要件が必要です。少額短期保険は「保険金額を少額に絞る代わりに、参入のハードルを大幅に下げた業態」です。新しいリスクに機動的に対応できる、軽量・スピード重視の保険事業モデルといえます。
2. 損害保険会社との違い
少額短期保険業者と通常の損害保険会社は、同じ「保険」を扱いながらも、法的な位置づけや事業規模・制約が大きく異なります。「登録制」と「免許制」の違いは大きく、損害保険会社の設立には金融庁の審査・免許が必要ですが、少額短期保険業者は財務局への登録で事業を開始できます。参入ハードルが低い分、取り扱える保険の範囲と規模に上限が設けられています。
相違点 | 損害保険 | 少額短期保険 |
参入要件 | 金融庁長官による「免許制」 | 財務局による「登録制」 |
最低資本金 | 10億円以上 | 1,000万円以上 |
根拠となる法令 | 保険業法(本則) | 保険業法(第272条 等) |
生損保兼営 | 可能(生損兼営できる) | 不可(生損兼営できない) |
事業規模の制限 | なし(無制限) | 年間収受保険料が50億円以下 |
保険金額の制限 | 原則自由 | 損保1,000万円(生保300万円) |
保険期間 | 原則自由 | 損保2年(生保1年) |
税金控除 | 対象(地震保険控除) | 対象外 |
資産運用 | 原則自由 | 預貯金(外貨建を除く)・国債・地方債等に限定 |
セーフティネット | 対象 (保護機構への加入義務あり) | 対象外 (募集時に契約者から同意を得る) |
3. 保険金額の上限(引受限度額)
少額短期保険業では、1被保険者について引き受けられる保険金額に以下の上限が設けられており、下記①〜⑥の合計は1,000万円が上限です。
№ | 分類 | 保険金額の上限 |
① | 死亡保険 | 300万円以下 |
② | 医療保険 | 80万円以下 |
③ | 疾病等を原因とする重度障害保険 | 300万円以下 |
④ | 傷害を原因とする特定重度障害保険 | 600万円以下 |
⑤ | 傷害死亡保険 | 300万円以下 |
⑥ | 損害保険 | 1,000万円以下 |
⑦ | 低発生率保険(賠償保険等) | 1,000万円以下 |
※⑦の低発生率保険は①〜⑥の合計上限1,000万円の枠外となります。
4. 損害保険と共通している部分
少額短期保険は損害保険と異なる点が多い一方で、共通している領域も多数あります。商品を販売・管理する上での基本的なルールは、損保業界と同様の考え方が適用されています。
商品審査に必要な書類(事業方法書・普通保険約款・算出方法書)の提出
責任準備金の積み立て要件
情報開示(ディスクロージャー)の義務
募集規制・代理店管理のルール
クーリングオフ制度の適用

5. カバーするリスクの分類と市場規模
少額短期保険業者が提供する商品は、大きく6つの分野に整理できます。
① 住宅・家財系(市場の約70%)
賃貸住宅向けの家財保険・孤独死保険・原状回復費用保険などが中心。市場全体の約7割を占める最大分野で、不動産管理会社と連携した団体契約が多く、安定した収益基盤を持っています。
② ペット系
ペット医療費を補償するペット保険。アニコム損保・アイペットが損害保険会社として大手に成長した後も、少額短期保険業者として特定のニッチ(特定の犬種・高齢ペット向けなど)に特化した会社が存在しています。
③ 医療・入院系
入院・手術費用を補償する医療保険。大手生保・損保では断られやすい高齢者・持病持ちの方を対象にした商品も多く、シニア層からの支持を集めています。
④ 死亡・葬儀系
葬儀費用の補償を目的とした少額の死亡保険。高齢者が加入しやすいシンプルな商品設計が特徴です。
⑤ 日常リスク・レジャー系
自転車事故・スポーツ中の怪我・キャンプ中のトラブルなど、日常・アウトドア活動に特化した短期保険。YAMAPが登山保険を展開しているのはその好例です。
⑥ 特定ニッチ・ユニーク系
「いじめ保険」「副業トラブル保険」「ドローン保険」「スマホ修理保険」「弁護士費用保険」など、大手損保が商品化しにくいリスクを専門に扱う会社群。時代の変化に素早く対応できる少額短期保険業の強みが最も発揮される分野です。
6. 販売チャネルとユーザー層
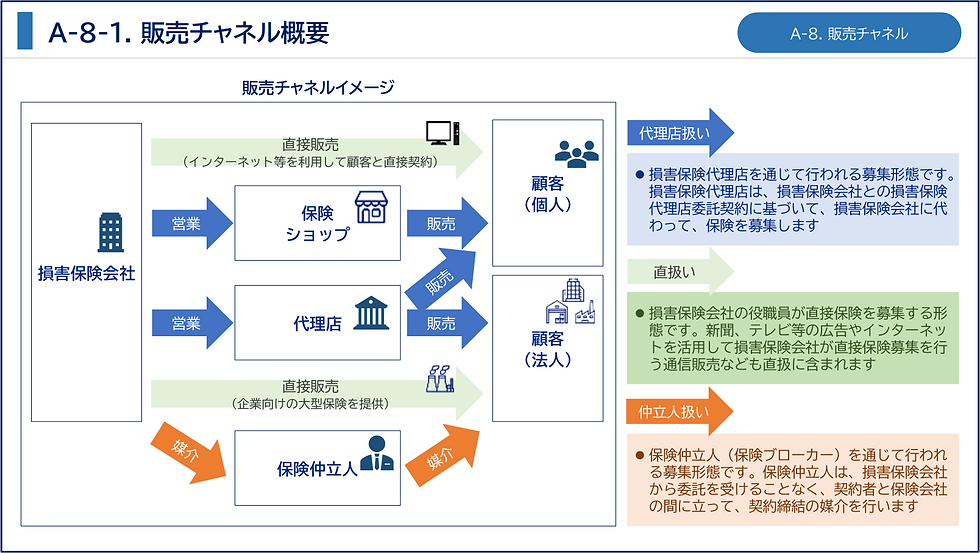
代理店経由での加入が主流の損害保険とは異なり、少額短期保険はウェブ・アプリでの申込・契約が主流です。証券発行や保険金請求もデジタルで完結するケースが多く、手続きの簡便さが支持されています。
ユーザー層も幅広く、スマホ操作に慣れた若い世代だけでなく、高額な生命保険・医療保険への加入が難しい高齢者層からの支持も厚いのが特徴です。「大きな保険は必要ないが、特定のリスクだけ手軽に備えたい」というニーズに応える存在として定着しています。
7. 市場トレンドと主要プレーヤー
2006年の制度創設以来、少額短期保険業者の数は増加を続け、2025年時点で120社以上が登録されています。市場全体の売上上位はSBIグループ・全管協グループ・東京海上グループが占めていますが、近年は光通信グループ・大手損保の系列会社など異業種からの参入も相次いでいます。市場が拡大する一方で、競争の激化・収益性の低下・システム管理コストの上昇といった課題も顕在化しつつあり、今後は統合・再編の動きも出てくると予想されています。
まとめ
項目 | 内容 |
制度の位置づけ | 保険業法に基づく登録制の軽量保険業態 |
最大の特徴 | 少額・短期・掛け捨てに特化。参入ハードルが低い |
損保との最大の違い | 資本金・保険金額の上限・積立不可・契約者保護機構対象外 |
主な商品分野 | 住宅家財・ペット・医療・日常リスク・ニッチ商品 |
市場規模 | 120社以上が登録(2025年時点) |
今後の方向性 | 新リスク対応・規制強化・一部再編の可能性 |
少額短期保険市場は引き続き拡大が見込まれますが、市場拡大に伴い、金融庁・財務局による監督の強化が進んでいます。2025年の保険業法改正では、少額短期保険業者に対する情報開示・顧客保護のルールがさらに整備される方向になりました。
また、競合するというよりも、各社のすみ分けが進んでいて、大手損保では採算が合わないニッチなリスクを、低コストの事業モデルで引き受けることで、これまで保険でカバーされなかった生活の隙間を埋めていってます。この役割は、リスクの多様化が進む社会において今後も重要になっていくと考えてます。

コメント