生命保険の販売チャネル
生命保険には、営業職員から加入する方法だけでなく、保険ショップ、勤務先、郵便局、銀行、インターネットなど、さまざまな加入経路があります。どのような経路で販売されているのかを整理したうえで、各販売チャネルの特徴と、2013年以降のシェアの変化を解説します。
1.生命保険の販売チャネルの全体像

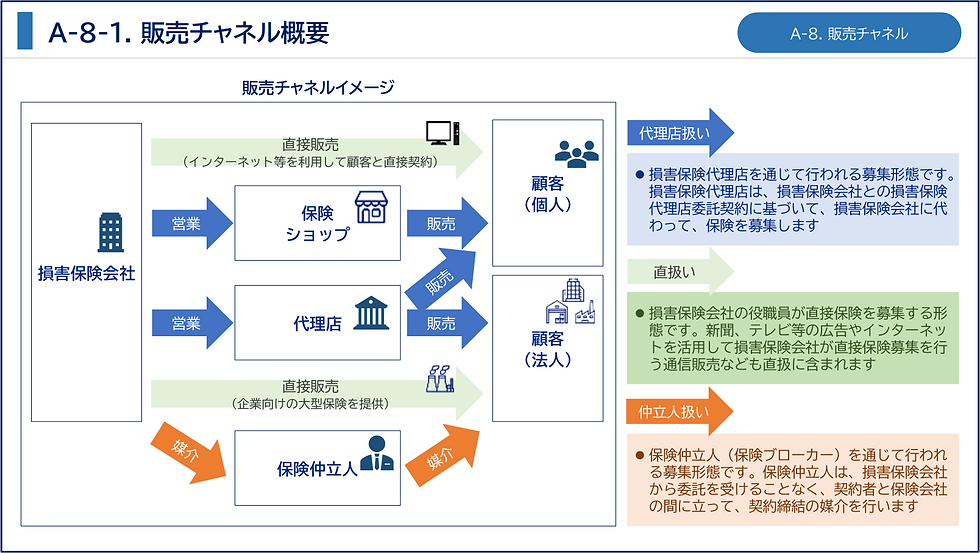
生命保険会社が個人や法人へ商品を届ける経路は、大きく「保険会社による直接販売」と「保険代理店などを介した販売」に分けて考えることができます。
直接販売の代表例は、次の3つです。
営業職員
生命保険会社などの窓口
通信販売
一方、生命保険会社から販売を委託された代理店などを通じて加入する経路としては、次のようなものがあります。
保険代理店の営業職員や窓口
勤務先・労働組合
郵便局
金融機関の窓口
ただ、この分類は市場構造を分かりやすくするための整理であり、例えば、郵便局や銀行は保険会社から委託を受けた保険代理店ですが、勤務先や労働組合は、必ずしも自ら保険代理店として販売するわけではないです。また、「窓口・直営ショップ」には、生命保険会社の直営窓口だけでなく、JAなどの窓口も含まれます。したがって、実際の統計では「直接販売か代理店販売か」という法的な位置づけよりも、顧客が「どこで、誰を通じて加入したか」という加入経路によって分類されています。
2.各販売チャネルの特徴とシェア

生命保険文化センターの「2025年度 生活保障に関する調査」によると、直近に加入した生命保険の加入経路は、営業職員が45.2%で最も多くなっています。次いで、保険代理店の窓口・営業職員が13.1%、窓口・直営ショップが10.3%、通信販売が7.7%となっています。なお、ここでいうシェアは、保険料収入や新契約件数の市場シェアではありません。調査対象者が直近の生命保険・個人年金保険へ加入した際に利用した経路の割合です。
営業職員
営業職員は、生命保険会社に所属し、顧客の家庭や職場を訪問して、保障ニーズを確認しながら自社商品を提案するチャネルです。戦後、日本で生命保険が広く普及するうえで中心的な役割を果たしてきました。近年はシェアが緩やかに低下しているものの、2025年でも45.2%を占め、依然として最大の加入経路です。特に家族構成や収入、住宅ローン、教育費などを踏まえて保障額を設計する場合は、顧客自身が商品を選ぶだけでなく、担当者が潜在的なニーズを引き出して説明する役割が大きくなります。
2人以上世帯を対象とした別の調査でも、直近に加入した民間生命保険の加入経路は、営業職員が56.7%で最大となっています。家庭を持つ層では営業職員チャネルが特に強いことが分かります。営業職員の報酬制度は会社によって異なります。従来は販売実績と連動する割合が高い制度が一般的でしたが、近年は採用・定着を重視し、固定的な給与、育成期間、継続的な顧客対応を評価する仕組みを取り入れる会社もあります。
窓口・直営ショップ
この区分には、生命保険会社やJAなどの窓口で、担当者と相談しながら加入する契約が含まれます。2025年の割合は10.3%です。営業職員が顧客の家庭や職場を訪問するのに対し、窓口型では顧客が店舗へ出向きます。自分の都合に合わせて相談しやすく、対面で説明を受けながら手続きを進められることが特徴です。統計上の正式な名称は「民保・JAなどの窓口」であり、すべてが生命保険会社の直営ショップというわけではないです。また、保険会社グループが保険ショップを運営したり、既存の乗合代理店を傘下に収めたりするケースもあるため、店舗の外観だけでは直営か代理店か分かりにくくなっています。
通信販売
通信販売は、インターネット、電話、郵送などを通じて、営業担当者と直接会わずに加入する方法です。2025年の割合は7.7%です。その内訳は、インターネット経由が4.4%、テレビ・新聞・雑誌などを通じた加入が3.3%となっています。通信販売というとインターネット保険を連想しやすいものの、テレビや新聞広告を見て電話や郵送で申し込む従来型の通販も、一定の割合を占めています。定期保険や医療保険など、保障内容が比較的シンプルな商品は通信販売と相性がよいと考えられます。一方、必要保障額の算定、健康状態の告知、複数商品の組み合わせなどが複雑になると、営業職員や代理店担当者が説明や設計に関与しやすくなります。
インターネットによる情報収集は一般化していますが、割合は2025年でも全体の5%未満です。「ネットで調べること」と「ネットだけで契約すること」は、分けて考える必要があります。
保険代理店の訪問・窓口
保険代理店は、生命保険会社から委託を受け、顧客へ保険商品を提案・販売します。2025年の割合は13.1%です。保険代理店には、さまざまな形態があります。
1社の商品を中心に取り扱う専属型代理店
複数の保険会社の商品を扱う乗合代理店
店舗で相談を受ける来店型保険ショップ
訪問やオンライン面談を行う独立系・FP型代理店
税理士事務所など、法人顧客との接点を持つ代理店
複数社の商品を比較できることや、保険会社をまたいで保障を設計できることが、乗合代理店の特徴です。一方、取扱商品が増えるほど、「なぜその商品を推奨したのか」を顧客へ適切に説明することが重要になります。保険会社から受け取る手数料だけで商品が選ばれていないか、顧客の意向に沿った比較・推奨が行われているかといった点も、代理店経営上の重要な課題です。保険代理店の窓口・営業職員を通じた加入割合は、2007年以降、一貫して増加傾向にあります。顧客の比較ニーズが続く限り、今後も一定の存在感を持つチャネルと考えられます。
勤務先・労働組合
勤務先や労働組合が従業員・組合員へ制度を案内し、職場を通じて加入する経路です。2025年の割合は6.0%です。職場で加入する保険には、主に「団体保険」と「団体扱い」があります。
団体保険は、勤務先や労働組合などが契約者となり、その従業員・組合員を被保険者とする保険です。加入者が多いほど保険料の割引や配当を受けやすく、一般的な個人契約よりも保険料が割安になる場合があります。申込みや給与天引きなどの手続きが比較的簡単であることも特徴です。
一方、団体扱いは、契約そのものは個人保険のまま、勤務先が保険料を給与からまとめて徴収する払込方法です。団体保険とは仕組みが異なります。
商品によっては医師の診査を必要とせず、告知だけで申し込める場合もありますが、健康状態の確認が一律に不要になるわけではありません。また、退職・転職時に継続条件が変わることや、個人契約ほど自由に保障内容を設計できないことには注意が必要です。
郵便局
郵便局は、かんぽ生命などの保険代理店として、窓口や郵便局員を通じて保険を販売しています。全国に広がる店舗網と地域での認知度が強みで、2025年の割合は5.8%です。2019年には、顧客の意向に沿わない契約などの不適正募集が問題となり、かんぽ生命と日本郵便は行政処分を受けました。その後は、募集管理、顧客意向の確認、コンプライアンス教育などの見直しが進められています。また、郵便局では2008年からアフラックのがん保険を取り扱っています。日本郵政グループとアフラックは、2018年に資本関係に基づく戦略提携へ進み、現在もがん保険の販売などで協業しています。
金融機関(銀行・証券会社)
銀行や証券会社は、代理店として保険商品を取り扱っています。2025年の割合は2.4%です。
預金の満期、退職金の受取り、相続、事業承継、資産運用などの相談が、保険提案の入口になります。そのため、一時払終身保険、個人年金保険、外貨建保険、変額保険など、保障と資産形成の両方に関係する商品との親和性が高いチャネルです。
その他・不明
その他・不明は、2025年で9.5%を占めます。このうち「その他」が3.5%、「どこで加入したか分からない」が6.0%です。加入から長期間が経過している場合や、家族が中心となって手続きをした場合には、本人が加入経路を覚えていないこともあります。また、契約者にとって重要なのは保障内容や保険料であり、販売会社や担当者の所属を明確に意識していないケースも考えられます。
3.販売チャネルのシェア推移と今後

2013年から2025年までの推移を見ると、生命保険の販売チャネルは変化しているものの、市場構造が短期間で大きく入れ替わったわけではありません。
営業職員:49.7%から44.4%へ低下
窓口・直営ショップから10.5%へ上昇
通信販売:5.8%から8.1%へ上昇
保険代理店:9.4%から13.9%へ上昇
勤務先・労働組合:6.6%から6.4%でおおむね横ばい
郵便局:8.8%から5.0%へ低下
金融機関:2.5%から1.9%で横ばいかやや低下
営業職員は減少傾向にありますが、2025年でも4割を超えており、依然として最大の販売チャネルです。一方、窓口、通信販売、保険代理店は緩やかに増加しています。特に保険代理店は、2013年の9.4%から2025年には13.9%まで拡大しました。
生命保険では、顧客自身が保障ニーズを明確に認識していないことも少なくありません。死亡保障、医療、介護、老後資金などを組み合わせる場合には、商品説明だけでなく、必要保障額の整理や優先順位の確認も必要になります。そのため、今後もインターネットだけで契約が完結する割合は徐々に増えると考えられるものの、対面チャネルが急速に置き換えられる可能性は高くないと思います。これからは、インターネットで情報収集や比較を行い、その後に営業職員や代理店へ相談するなど、デジタルと対面を組み合わせた販売が広がっていくと考えられます。
生命保険の販売チャネルは、「対面からインターネットへ一気に移行している」というよりも、営業職員を中心とした構造を残しながら、代理店、窓口、通信販売へ少しずつ分散していると捉えるのが実態に近い感じかと考えます。
まとめ
生命保険の販売チャネルは、営業職員、窓口、通信販売、保険代理店、勤務先、郵便局、金融機関など、多様な経路で構成されています。インターネットや保険ショップが普及した現在でも、最大の加入経路は営業職員です。生命保険には、顧客の潜在的な保障ニーズを整理し、複雑な商品内容を説明する必要があるため、現在も人を介した販売との親和性が高いと考えられます。
一方、保険代理店や窓口、通信販売の割合は緩やかに増えています。今後は、特定のチャネルが他を完全に置き換えるのではなく、商品や顧客層に応じて複数のチャネルを使い分ける市場へ移行していくと思われます。


コメント